|
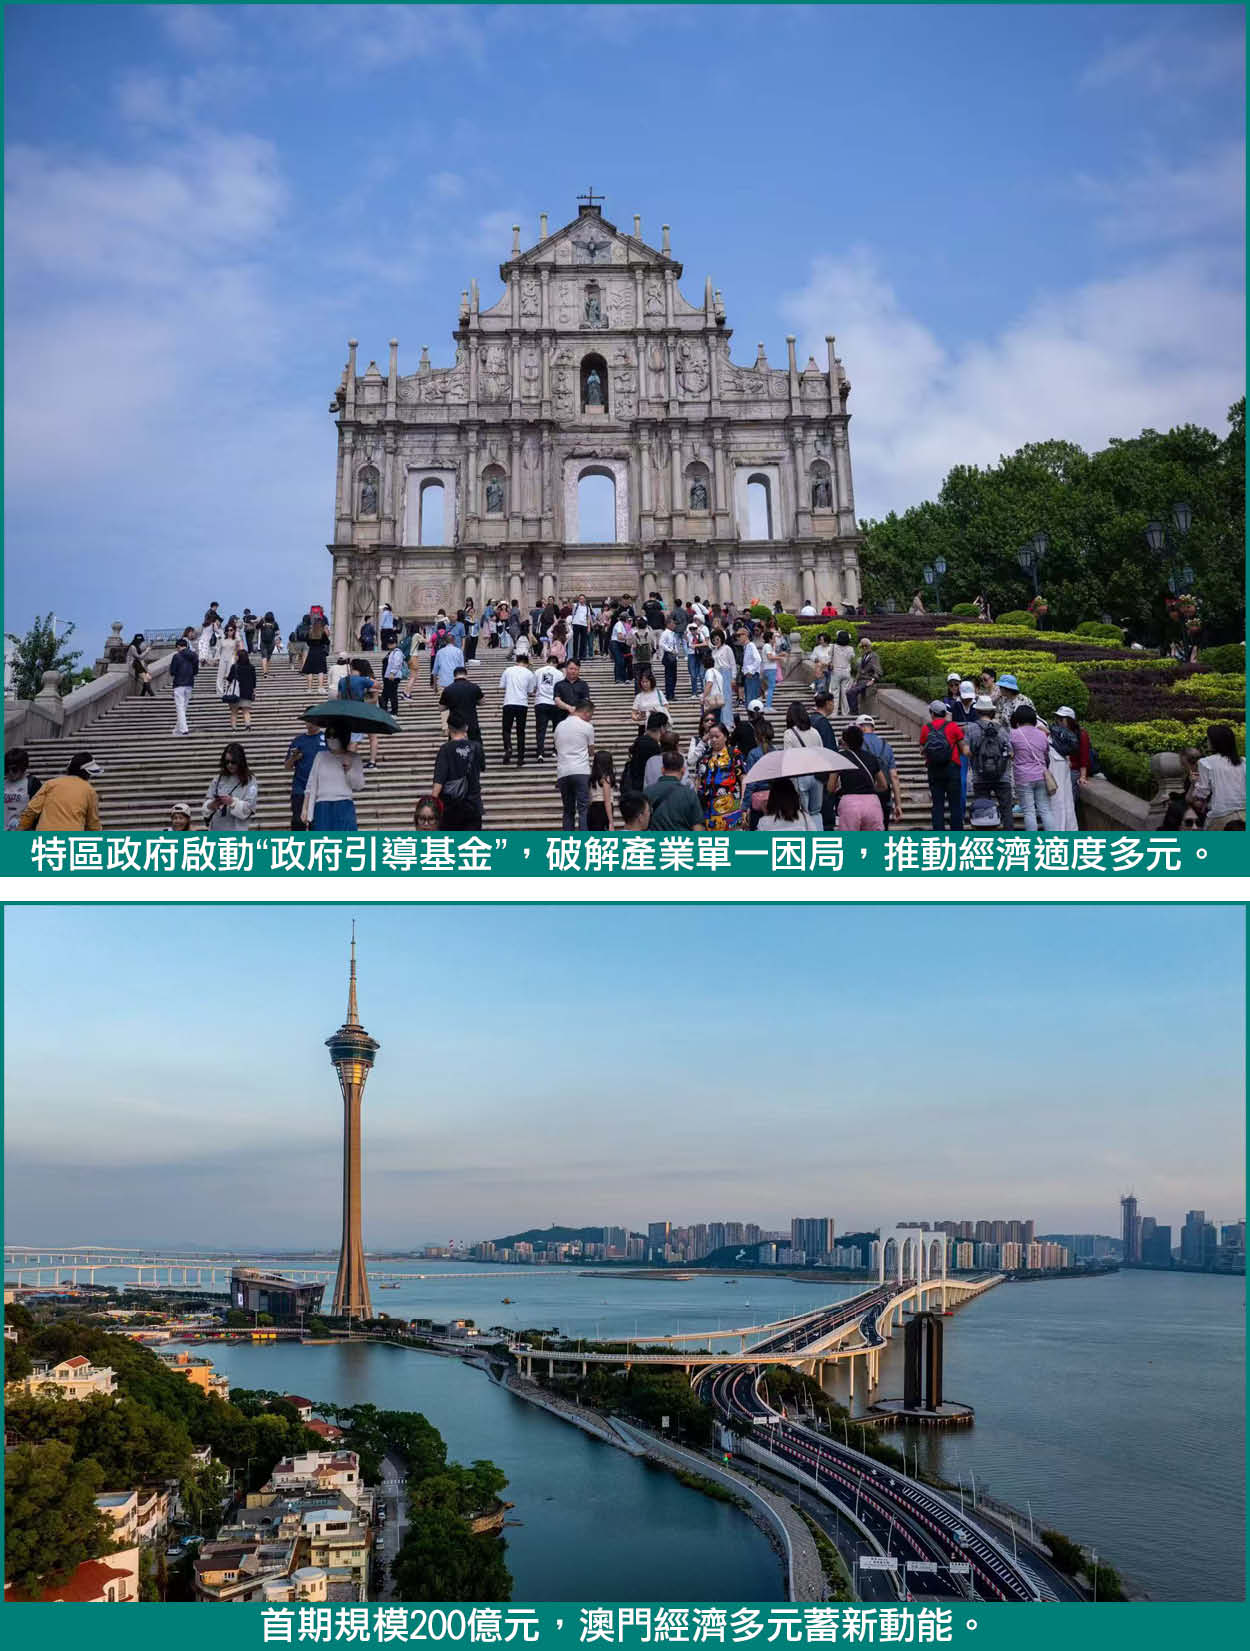
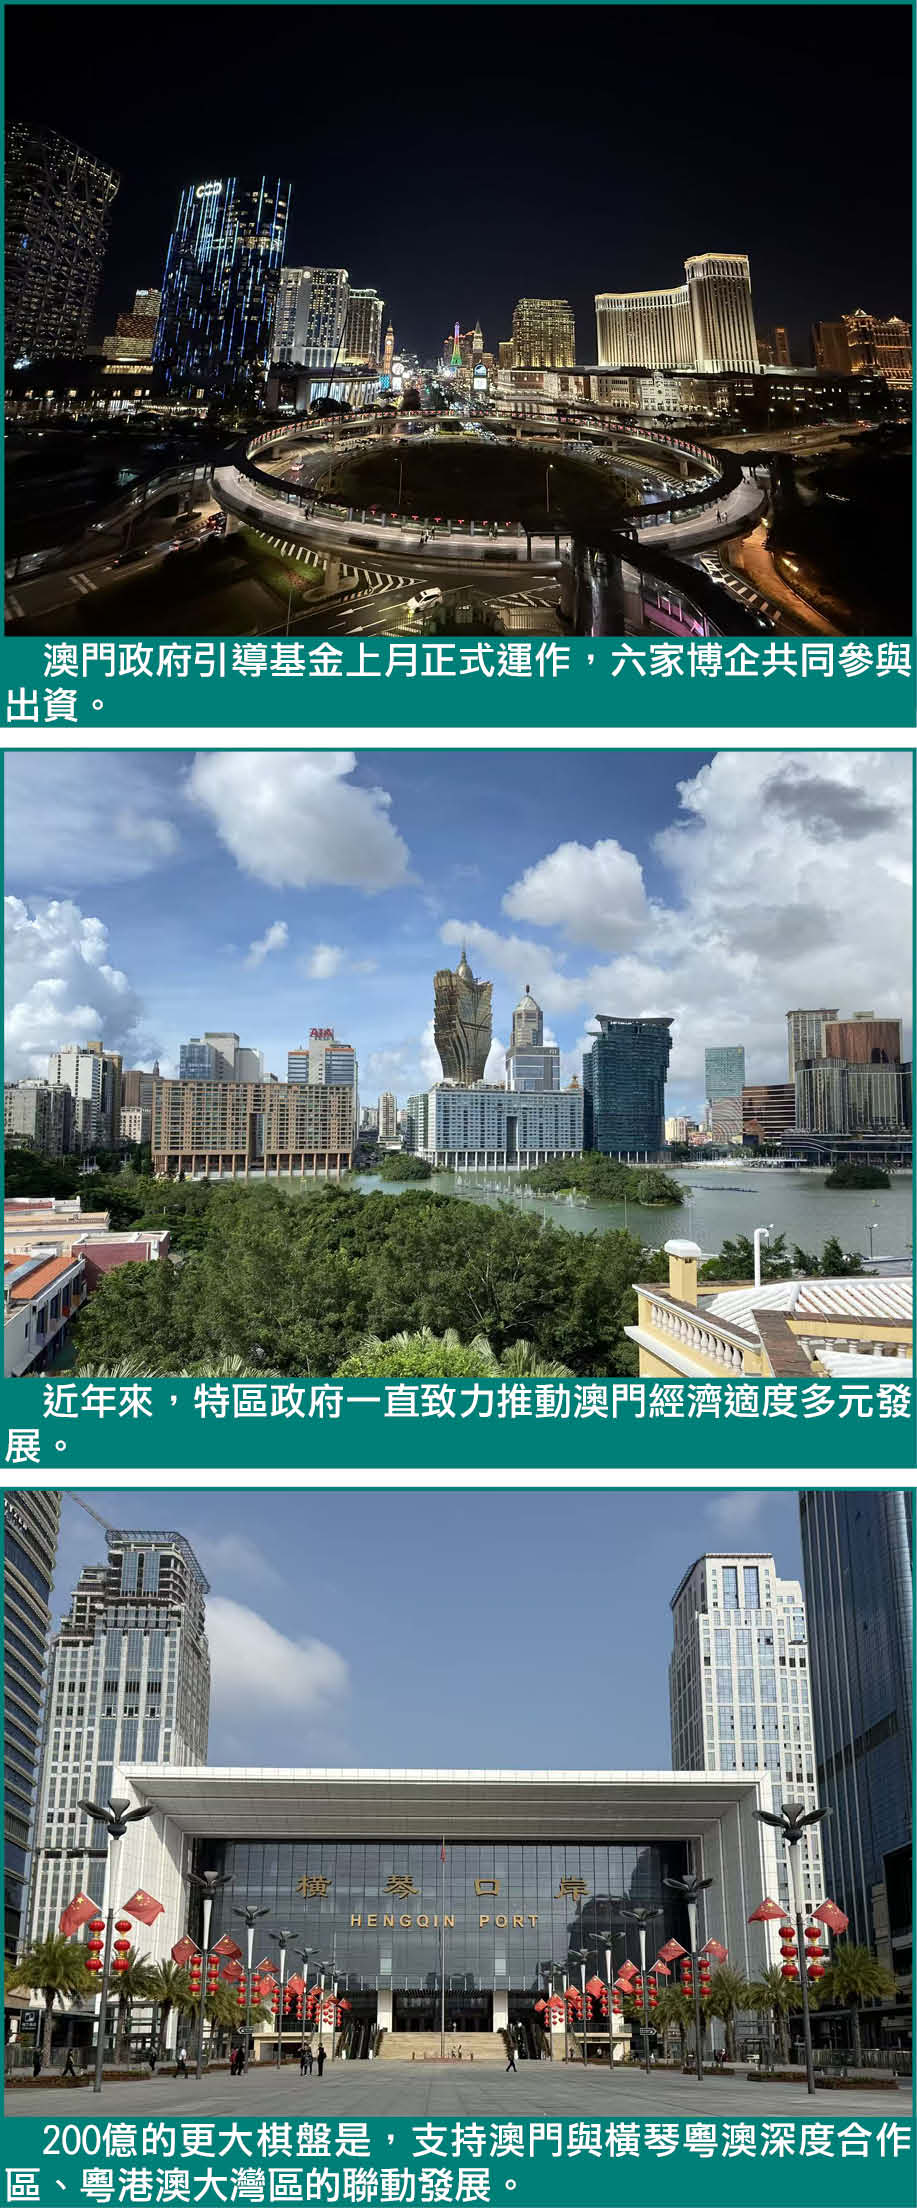
澳門政府引導基金上月正式運作。首期規模200億元,特區政府以財政儲備滾存收益出資110億,六家綜合旅遊休閒企業合共承諾出資90億。基金由澳門投資管理有限公司管理,投向新興產業、產業轉型升級、科技成果轉化與初創科技企業,並明確對接橫琴粵澳深度合作區與粵港澳大灣區。對一座正在艱難尋找第二增長曲線的城市而言,這200億的份量遠不在帳面數字本身。它不是一次普通的財政撥款,而是一場關於“錢怎麼花、由誰來花、花出去之後怎麼收回”的制度實驗。政府拿出家底,博企改道出資,市場化管理團隊被推到台前——這筆錢能不能在澳門長出幾個像樣的產業,三五年後自有分曉;但至少,這座城市已經邁出了用資本工具撬動產業轉型的第一步。
三層架構 政府定方向 市場挑項目
基金的關鍵設計,是“引導基金—母基金—子基金”的三層架構。政府在頂層確立投資方向、圈定重點領域;具體到篩選哪家企業、評估多大風險、如何監察日常運作,則交給公開遴選的私募基金經理去執行。母基金和子基金均按市場化方式運作。
這個安排的意義,在於它承認了一件常識:政府擅長定戰略,但未必擅長挑項目、看財報、評估一家初創公司值不值得投。把專業的事交給專業的人,不是放權不管,而是讓有限的財政資源用在刀刃上,也讓參與進來的市場資金有清晰的退出預期。對一家動輒要熬五年十年的初創企業來說,一個能陪它走完全程、而不是急著抽身的出資方,本身就值錢。
90億的份量 博企從“被考核者”到“共同出資人”
六家博企掏出的這90億,是整筆基金中最耐人尋味的部分。各家的出資額並不平均——威尼斯人澳門23億、銀河娛樂約22.7億、永利澳門13.65億、美高梅12.4億、澳娛綜合9.927億、新濠8.28億。數字參差,卻恰恰說明這不是攤派任務,而是按各自體量與經營狀況作出的商業判斷。
這筆錢的來路,比金額本身更值得細看。90億並非博企在既有承諾之外另掏的腰包,而是計入十年博彩批給合同中承諾的非博彩投資額度。也就是說,博企原本就要把這筆錢投進非博彩領域,如今只是換了一個投放方式——從各自為戰的項目投資,改為注入由政府主導的產業基金。同一筆承諾,既履行了合同義務,又變成了多元產業的長期資本。這個設計的巧妙之處在於:它沒有增加博企的負擔,卻改變了資金的使用邏輯。
更深層的變化,發生在博企與政府的關係上。長期以來,博企在非博彩投資問題上扮演的是“被考核者”——政府設定要求,企業被動達標。而引導基金將這層關係翻了個面:博企以出資人身份進入基金,成為有限合夥人,與政府坐在同一條板凳上。考核的邏輯沒有消失,但多了利益共享的維度。對一個長期倚重博彩業的經濟體而言,這種從“監管與被監管”到“共同出資、共擔風險”的轉變,是體制層面一次實質性的突破。它意味著澳門第一次用市場化的基金工具,而非行政指令,來引導產業轉型。
而博企帶進來的,也不只是帳面上的90億。這些企業在澳門經營多年,手裡握著龐大的商業網絡、國際聯繫和運營經驗。將來基金投資的項目若有產品落地、市場推廣的需要,博企的渠道可以成為現成的出口。與此同時,股權投資的架構讓政府、博企、其他基金投資者和初創企業共同分擔風險——不再是由任何一方獨自扛下所有不確定性。這正是引導基金有別於單純補貼的地方:它把風險分散了,也把責任綁定了。
200億的更大棋盤 澳門出資、橫琴落地、灣區成長
同時,這支基金的野心,不在澳門半島的方寸之地。官方對資金去向的表述很明確:支持澳門與橫琴粵澳深度合作區、粵港澳大灣區的聯動發展。這句話翻譯成大白話就是——錢要投到澳門以外的地方去。對於一座習慣了“本地賺錢、本地花錢”的城市而言,這個轉向本身就值得琢磨。
為什麼要走出去?因為澳門的產業短板是結構性的,不是靠本地資源能補齊的。地小、市場小、產業配套不全,這些劣勢不會因為多投幾個本地項目就自動消失。橫琴有空間,大灣區有產業鏈,澳門有資金和制度優勢——三者各有所長,也各有所短。基金要做的,是把這三塊拼圖對接起來,而不是在澳門本地重複建設一個又一個小而全的產業園。
具體怎麼拼?“澳門註冊+橫琴生產”的中醫藥模式提供了一個可參照的範本:科研、註冊、標準認證和國際對接放在澳門,中試和生產環節落地橫琴。基金可以與橫琴現有的“育苗培優”基金、合作區產業平台形成上下游配合,而不是各搞各的、互相打架。把200億放在這個跨區域的坐標系裡看,它撬動的就不只是澳門本地幾個項目,而是一條跨越珠江口的產業鏈。澳門在其中的角色,也從單純的“出錢方”,變成串聯資源、承接產業的樞紐節點。
當然,錢走出去了,麻煩也跟著來了。項目投在橫琴,誰來跟蹤?跨地區的政策怎麼銜接?收益怎麼回流到澳門?這些問題現在還沒有現成答案,但必須在基金大規模對外投資之前想清楚。否則,再好的跨區域構想,也可能卡在落地的第一公里——錢出去了,項目卻沒人管;政策對不上,收益回不來。跨區域投資的難度,從來不在“投出去”那一刻,而在“管得住、收得回”的漫長過程裡。
簽約排場不等於產業實績
前路漫漫,框架已搭,接下來的考驗是精細治理、長期堅持與生態配套。
當然,這些挑戰並非澳門獨有。政府引導基金在內地多座城市已運行多年,成功者有之,沉寂者也不少。前者通常贏在決策快、跟投機制順、有清晰的考核與退出安排;後者多半輸在程序冗長、職責不清、資金沉澱為帳面數字。前車之鑒在前,澳門沒有理由重蹈覆轍。還有一層容易被忽略:引導基金的考核,不能簡單以帳面盈虧論英雄。科技投資註定有失敗,若考核指標逼著基金經理只投穩贏的案子,那基金就和普通理財沒有區別。給專業團隊足夠的容錯空間,同時設好投資紀律和退出約束,這兩者要同時抓,缺一不可。
200億只是一個起點,不是終點。錢從帳面上劃出去,和產業從土地上長出來,是兩件完全不同的事。澳門真正需要的,不是又多幾場鑼鼓喧天的簽約儀式,而是把對博彩旅遊的依賴,一寸一寸地降下來。這件事急不得,但也等不得。
政府和博企都已經把錢擺到了桌面上,接下來要看的是市場那一端——有沒有人接得住這筆錢,有沒有人能把錢變成廠房、變成產品、變成崗位。這筆基金能不能真正改變澳門的經濟底色,未來三五年或見分曉。
|